Khóa Học Warren Buffett (Phần 2): Mổ Xẻ 5 Con Hào Kinh Tế (Economic Moats) & Cạm Bẫy Con Hào Giả Tạo
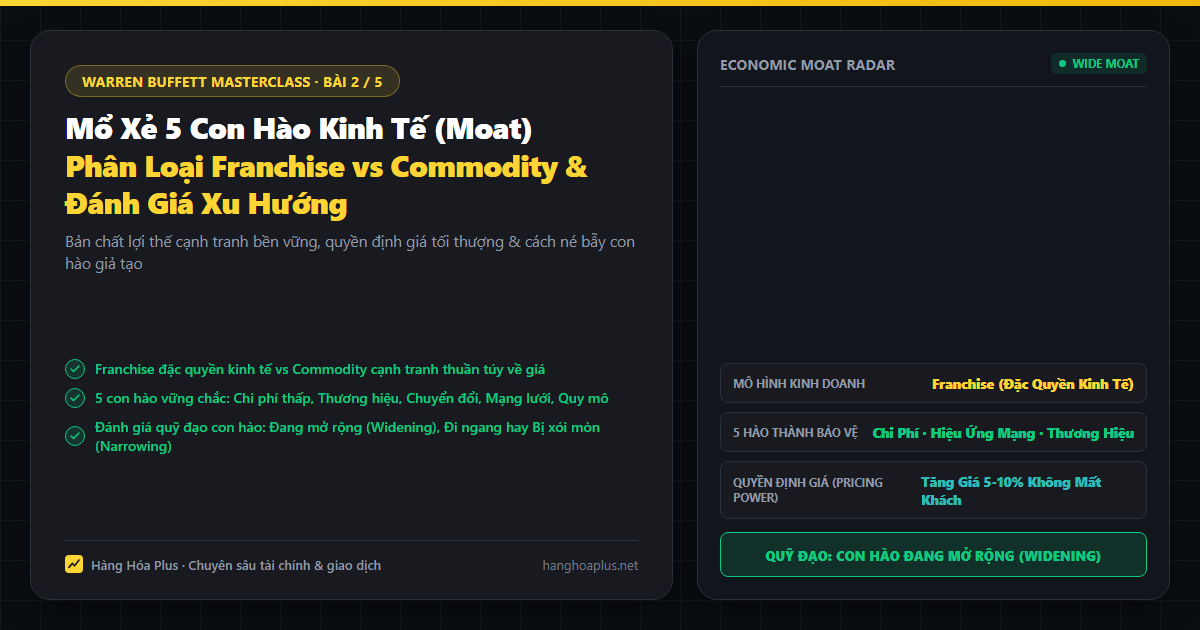
Nếu có một khái niệm duy nhất gắn liền với tên tuổi của Warren Buffett và trở thành nền tảng cho danh mục đầu tư hàng trăm tỷ USD của Berkshire Hathaway, thì đó chính là Con Hào Kinh Tế (Economic Moat).
Buffett thường sử dụng hình tượng một tòa lâu đài thời trung cổ: Doanh nghiệp là tòa lâu đài, lợi nhuận siêu ngạch mà nó tạo ra là kho báu bên trong, và bất kỳ kho báu nào cũng sẽ thu hút hàng đàn đối thủ cạnh tranh hung hãn tìm cách công phá. Con hào kinh tế chính là dải nước sâu rộng bao quanh lâu đài, chứa đầy chông gai và cá sấu để ngăn chặn quân xâm lược. Con hào càng rộng và sâu, lâu đài càng trường tồn trước thời gian.
"Điều chúng tôi luôn tìm kiếm là một doanh nghiệp có lợi thế cạnh tranh bền vững được bảo vệ bởi một con hào kinh tế rộng lớn. Chúng tôi muốn nhìn thấy một lâu đài lộng lẫy được bao bọc bởi một con hào bất khả xâm phạm, và bên trong lâu đài là một vị tướng trung thực, tài ba trông nom kho báu."
1. Cuộc Chiến Sinh Tử: Đặc Quyền Kinh Tế (Franchise) vs Hàng Hóa Thuần Túy (Commodity)
Trước khi phân loại các con hào, nhà đầu tư phải vượt qua được bài kiểm tra phân cực quan trọng nhất: Doanh nghiệp bạn đang xem xét là một Đặc quyền kinh tế (Economic Franchise) hay chỉ là một Doanh nghiệp hàng hóa phổ thông (Commodity Business)?
| Tiêu Chí Đánh Giá | Đặc Quyền Kinh Tế (Franchise) | Hàng Hóa Thuần Túy (Commodity) |
|---|---|---|
| Nhu cầu khách hàng | Sản phẩm/dịch vụ cần thiết hoặc được khao khát mãnh liệt. Khách hàng không chấp nhận sản phẩm thay thế. | Khách hàng không quan tâm thương hiệu, chỉ chọn bên nào có giá bán rẻ nhất trên thị trường. |
| Quyền lực định giá (Pricing Power) | Có thể tăng giá bán 5-10% định kỳ mà không hề bị sụt giảm sản lượng tiêu thụ (Ví dụ: See's Candies, Apple, Coca-Cola). | Giá bán bị quyết định hoàn toàn bởi cung cầu thị trường thế giới. Tự ý tăng giá là mất sạch đơn hàng. |
| Tỷ suất sinh lời (ROIC) | Liên tục duy trì ROIC và ROE > 18-20% ngay cả trong những năm kinh tế vĩ mô gặp trắc trở. | ROIC biến động dữ dội theo chu kỳ; năm sốt giá thì lãi khủng, năm tạo đáy thì lỗ nặng. |
| Chi phí vốn duy trì | Cần ít vốn đầu tư duy trì (Low Maintenance Capex) để giữ vững thị phần và vị thế dẫn đầu. | Bắt buộc liên tục đổ vốn khổng lồ vào máy móc để không bị đối thủ cạnh tranh đào thải. |
"Nếu bạn có thể tăng giá sản phẩm mà không cần tổ chức một buổi cầu nguyện trước khi làm điều đó, bạn sở hữu một doanh nghiệp tuyệt vời. Ngược lại, nếu bạn phải run sợ khi nâng giá thêm 1 cent, bạn đang điều hành một mớ hàng hóa vô hồn."
2. Bóc Tách 5 Loại Con Hào Kinh Tế Bền Vững
Dựa trên hàng chục năm nghiên cứu thực chiến của Warren Buffett và phương pháp phân loại của Morningstar, có đúng 5 nguồn cội tạo ra con hào kinh tế bền vững:
1. Lợi Thế Chi Phí Thấp (Low-Cost Advantage)
Lợi thế này xuất hiện khi một doanh nghiệp có thể sản xuất và cung ứng sản phẩm với giá thành đơn vị thấp hơn toàn bộ các đối thủ cùng ngành. Khi một cuộc chiến giá cả nổ ra, doanh nghiệp này vẫn sống khỏe và có lãi, trong khi các đối thủ cạnh tranh lần lượt phá sản hoặc phải rút lui.
- Nguồn gốc: Công nghệ sản xuất đồng bộ, vị trí địa lý độc nhất gần cảng biển nước sâu, hoặc quy mô sản lượng vượt trội giúp phân bổ chi phí cố định (như lò cao khép kín Dung Quất của Tập đoàn Hòa Phát - HPG).
- Tính bền vững: Cực kỳ vững chắc nếu đối thủ phải mất hàng tỷ USD và 5-7 năm xin cấp phép xây dựng hạ tầng mới có thể bắt chước được.
2. Chi Phí Chuyển Đổi Cao (High Switching Costs)
Chi phí chuyển đổi không chỉ là tiền bạc, mà là sự gián đoạn trong vận hành, thời gian đào tạo lại nhân sự và rủi ro sai sót hệ thống khi khách hàng muốn rời bỏ nhà cung cấp hiện tại.
- Ví dụ kinh điển: Hệ thống phần mềm kế toán, ERP quản trị nguồn lực doanh nghiệp, hệ thống chuyển mạch ngân hàng lõi (Core Banking). Một khi ngân hàng như VietinBank (CTG) đã tích hợp sâu vào hệ thống thanh toán quốc gia, chi phí để khách hàng doanh nghiệp chuyển dịch toàn bộ giao dịch sang tổ chức khác là rất cao.
3. Rào Cản Vô Hình & Giá Trị Thương Hiệu (Intangible Assets)
Không phải mọi thương hiệu nổi tiếng đều là con hào kinh tế. Thương hiệu chỉ là con hào khi nó khiến khách hàng sẵn sàng trả thêm tiền cho cùng một loại hàng hóa mà không thèm so đo tính toán.
- Định danh trong tiềm thức: Khi khát nước ngọt, người ta gọi thẳng một chai Coca-Cola thay vì gọi "một cốc nước giải khát có ga màu đen". Đó là tài sản vô hình vô giá mà dù bạn có chi 100 tỷ USD tiền mặt cũng không thể xóa bỏ được vị trí của nó trong tâm trí người tiêu dùng toàn cầu.
4. Hiệu Ứng Mạng Lưới (Network Effects)
Hiệu ứng mạng lưới xảy ra khi giá trị của một sản phẩm/dịch vụ gia tăng tương ứng với số lượng người dùng sản phẩm đó. Đây là con hào có sức bùng nổ mạnh mẽ nhất trong kỷ nguyên số.
- Mô hình: Mạng lưới thanh toán Visa/Mastercard, các sàn giao dịch hàng hóa liên thông quốc tế, hoặc các hệ sinh thái bất động sản và tiện ích đồng bộ như Vinhomes (VHM) tạo ra sức hút cộng đồng cư dân quy mô lớn khó tái lập.
5. Quy Mô Hiệu Quả & Ngách Độc Quyền (Efficient Scale / Toll Bridge)
Hãy tưởng tượng một cây cầu độc đạo bắc qua sông nối hai bờ thành phố. Bạn không thể xây thêm cây cầu thứ hai bên cạnh vì lưu lượng giao thông không đủ để thu hồi vốn. Cây cầu đó chính là một "Trạm thu phí độc quyền tự nhiên".
- Đặc điểm: Cảng nước sâu trọng điểm, đường ống dẫn khí đốt tự nhiên, mạng lưới truyền tải điện lực. Doanh nghiệp thống trị có thể thoải mái thu phí dịch vụ ổn định qua từng năm mà không sợ bị đe dọa.
3. Đánh Giá Quỹ Đạo Con Hào: Mở Rộng (Widening) vs Xói Mòn (Narrowing)
Warren Buffett đặc biệt cảnh báo các nhà đầu tư: Một con hào kinh tế rộng lớn ở hiện tại không đảm bảo cho tương lai nếu nó đang trên đà thu hẹp.
4. Vạch Trần 4 Cạm Bẫy "Con Hào Giả Tạo" (The Illusory Moats)
Trên thị trường chứng khoán, có rất nhiều thứ nhìn bên ngoài giống như một con hào vững chắc nhưng thực chất chỉ là ảo ảnh. Nhà đầu tư không có kinh nghiệm rất dễ sập bẫy:
- 1. Nhầm lẫn Thị phần lớn với Con hào: Nhiều doanh nghiệp chiếm thị phần số 1 chỉ vì bán rẻ dưới giá vốn hoặc đốt tiền khuyến mãi. Khi dừng đốt tiền, khách hàng lập tức bỏ đi. Đó không phải là con hào.
- 2. Nhầm lẫn Siêu chu kỳ hàng hóa với Lợi thế nội tại: Khi giá dầu mỏ, phân bón hay cước vận tải biển tăng vọt vì chiến tranh hoặc đứt gãy logistics, lợi nhuận doanh nghiệp tăng gấp 10 lần. Người thiếu hiểu biết tưởng rằng doanh nghiệp có con hào vĩ đại, nhưng khi chu kỳ kết thúc, lợi nhuận lập tức lao dốc về 0.
- 3. Nhầm lẫn Sản phẩm công nghệ hot với Lợi thế bền vững: Sản phẩm công nghệ có thể bán chạy trong 1-2 năm, nhưng nếu đối thủ có thể dễ dàng sao chép tính năng trong 6 tháng sau đó, con hào hoàn toàn không tồn tại.
- 4. Nhầm lẫn Ban điều hành ngôi sao với Bản chất doanh nghiệp: Buffett từng có câu nói bất hủ: "Hãy đầu tư vào một doanh nghiệp mà bất kỳ kẻ ngốc nào cũng có thể điều hành được, bởi vì rồi sẽ có một ngày một kẻ ngốc lên nắm quyền." Doanh nghiệp phụ thuộc vào một cá nhân duy nhất không phải là doanh nghiệp có con hào tự thân.
5. Tổng Kết & Bài Học Cho Phần 3
Xác định được con hào kinh tế vững chắc là bạn đã giải quyết được 50% bài toán đầu tư thành công. Tuy nhiên, một con hào vĩ đại có thể bị hủy hoại hoàn toàn nếu kho báu bên trong bị trao vào tay một kẻ tham lam hoặc kém năng lực.
Trong Phần 3: Đánh Giá Ban Lãnh Đạo, Nghệ Thuật Phân Bổ Vốn & Bài Test 1 USD, chúng ta sẽ học cách đánh giá những người cầm lái con thuyền doanh nghiệp: Bộ ba tiêu chí tuyển chọn thuyền trưởng của Buffett, vạch trần bẫy thôi thúc thể chế (The Institutional Imperative) và phương pháp kiểm chứng xem mỗi đồng lợi nhuận giữ lại có thực sự sinh sôi cho cổ đông hay không.