Khóa Học Đọc BCTC (Phần 3): Lưu Chuyển Tiền Tệ: Cash Is King & Giải Mã 3 Dòng Tiền Huyết Mạch
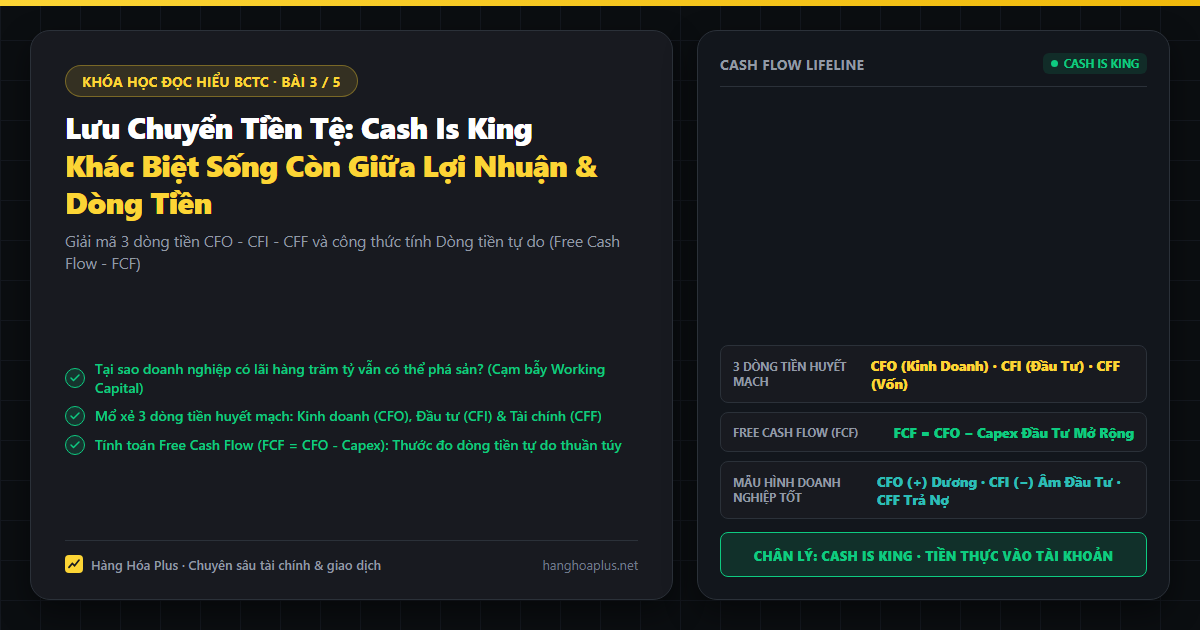
Trong giới đầu tư tài chính phố Wall có một câu châm ngôn kinh điển: "Doanh thu là hào nhoáng, Lợi nhuận là lý trí, nhưng Dòng tiền mới là sự thật trần trụi (Revenue is vanity, Profit is sanity, Cash is reality)". Một doanh nghiệp có thể "phù phép" làm đẹp lợi nhuận trên giấy tờ bằng các thủ thuật kế toán dồn tích, nhưng họ tuyệt đối không thể làm giả số dư tiền mặt thực sự chảy vào tài khoản ngân hàng. Đó là lý do Báo Cáo Lưu Chuyển Tiền Tệ (Cash Flow Statement) chính là chốt chặn phòng thủ tối thượng của mọi nhà đầu tư chuyên nghiệp.
1. Tại Sao Doanh Nghiệp Có Lãi Hàng Trăm Tỷ Vẫn Có Thể Phá Sản?
Nhiều nhà đầu tư mới thường thắc mắc: "Tại sao công ty năm nào cũng báo lãi 200 - 300 tỷ đồng trên Báo cáo KQKD, giá cổ phiếu lại cắm đầu lao dốc và bất ngờ mất khả năng thanh toán nợ trái phiếu?"
Nguyên nhân nằm ở sự khác biệt cốt tử giữa hai nguyên tắc kế toán:
- Kế toán dồn tích (Accrual Basis - Áp dụng trên Báo cáo KQKD): Doanh thu được ghi nhận ngay khi công ty ký biên bản bàn giao hàng hóa hoặc xuất hóa đơn, bất kể khách hàng đã trả tiền hay chưa. Nếu công ty bán chịu 1.000 tỷ cho đối tác nhưng đối tác chưa trả 1 đồng nào, Báo cáo KQKD vẫn ghi nhận doanh thu 1.000 tỷ và báo lãi 200 tỷ!
- Kế toán tiền mặt (Cash Basis - Áp dụng trên Báo cáo LCTT): Chỉ ghi nhận khi tiền thực sự đã chảy vào hoặc rút ra khỏi tài khoản ngân hàng của doanh nghiệp.
Nếu doanh nghiệp bán chịu quá nhiều (Phải thu phình to) hoặc nhập quá nhiều hàng tích trữ (Tồn kho ứ đọng), toàn bộ vốn liếng sẽ bị chôn vùi trong vốn lưu động. Đến ngày trả nợ gốc ngân hàng, trả lương công nhân hay trả nợ trái phiếu, doanh nghiệp không thể lấy "hóa đơn bán chịu" hay "hàng tồn kho" ra để thanh toán. Kết quả: Vỡ nợ dù trên sổ sách vẫn đang có lãi!
2. Giải Mã 3 Dòng Tiền Huyết Mạch: CFO – CFI – CFF
Báo cáo Lưu chuyển tiền tệ chia toàn bộ sự vận động của tiền mặt thành 3 nhóm hoạt động độc lập:
A. Dòng tiền từ hoạt động kinh doanh (CFO - Cash Flow from Operations)
Đây là mạch máu sống còn của doanh nghiệp. CFO đo lường lượng tiền mặt thực tế thu về từ khách hàng trừ đi các khoản tiền chi trả cho nhà cung cấp nguyên vật liệu, trả lương người lao động và nộp thuế Nhà nước.
- CFO > Lợi nhuận sau thuế: Dấu hiệu chất lượng lợi nhuận cực cao! Doanh nghiệp thu tiền tươi thóc thật, không bị đọng vốn trong các khoản nợ xấu.
- CFO âm liên tục 2-3 năm dù có lãi: Dấu hiệu nguy hiểm hàng đầu! Lợi nhuận của công ty chỉ nằm trên giấy tờ kế toán (lợi nhuận giấy).
B. Dòng tiền từ hoạt động đầu tư (CFI - Cash Flow from Investing)
Phản ánh các khoản chi tiền để mua sắm tài sản cố định (Capex), xây dựng nhà máy, mua dây chuyền công nghệ mới hoặc chi tiền mua cổ phần công ty con:
- Một doanh nghiệp đang trong chu kỳ tăng trưởng mạnh mẽ (như Hòa Phát thời điểm xây Dung Quất, hay FPT mở rộng trung tâm dữ liệu AI) sẽ có CFI âm lớn. Đây là dấu hiệu tích cực vì họ đang tái đầu tư để tạo động lực tăng trưởng doanh thu trong 3-5 năm tới.
- Nếu CFI dương lớn do bán bớt nhà xưởng, đất đai để lấy tiền đắp vào trả nợ, đó là dấu hiệu doanh nghiệp đang suy thoái và thu hẹp quy mô.
C. Dòng tiền từ hoạt động tài chính (CFF - Cash Flow from Financing)
Phản ánh quan hệ tiền tệ giữa doanh nghiệp với các chủ nợ (ngân hàng, trái chủ) và các cổ đông:
- CFF dương (+): Doanh nghiệp vừa đi vay thêm nợ mới từ ngân hàng, phát hành trái phiếu hoặc phát hành cổ phiếu riêng lẻ huy động vốn từ cổ đông.
- CFF âm (-): Doanh nghiệp dùng tiền thặng dư để trả bớt nợ gốc ngân hàng hoặc chia cổ tức bằng tiền mặt cho cổ đông. Đây là đặc điểm của các doanh nghiệp "con bò sữa" có tài chính siêu vững mạnh (như Vinamilk, Sabeco, Dược Hậu Giang).
3. Ma Trận 8 Mẫu Hình Dòng Tiền & Vòng Đời Doanh Nghiệp
Bằng cách kết hợp dấu (+) hoặc (−) của 3 dòng tiền CFO, CFI, CFF, bạn có thể định vị chính xác giai đoạn vòng đời của công ty:
| CFO | CFI | CFF | Đặc Điểm & Giai Đoạn Vòng Đời | Đánh Giá Rủi Ro / Cơ Hội |
|---|---|---|---|---|
| − | − | + | Giai đoạn Khởi nghiệp (Startup / Đầu tư mới): Kinh doanh chưa có lãi, chi tiền đầu tư nhà máy, phải liên tục đi vay nợ hoặc gọi vốn cổ đông để sống sót. | Rủi ro cao. Chỉ phù hợp nhà đầu tư mạo hiểm chấp nhận biến động lớn. |
| + | − | + hoặc − | Giai đoạn Tăng trưởng vàng (Growth Engine): Kinh doanh tạo ra dòng tiền dương mạnh mẽ (CFO +), tiếp tục dồn tiền đầu tư mở rộng quy mô (CFI −). | ⭐ Cơ hội đầu tư tuyệt vời nhất! Siêu cổ phiếu thường xuất hiện ở mẫu hình này. |
| + | + hoặc 0 | − | Giai đoạn Cỗ máy in tiền (Cash Cow): Không cần mở rộng nhà máy nữa, kinh doanh tạo tiền dồi dào, đem tiền trả sạch nợ và chia cổ tức khủng bằng tiền mặt. | Phù hợp nhà đầu tư giá trị thích cổ tức tiền mặt bền vững hàng năm. |
| − | + | + | Giai đoạn Suy thoái / Báo động đỏ: Kinh doanh thâm hụt tiền (CFO âm), phải bán bớt tài sản (CFI dương) và vay nợ mới đảo nợ cũ (CFF dương). | 🚨 NGUY HIỂM TỘT ĐỘ! Nguy cơ phá sản hoặc pha loãng cổ phiếu trong tầm tay. |
4. Dòng Tiền Tự Do (Free Cash Flow - FCF): Thước Đo Giá Trị Tối Thượng
Warren Buffett định nghĩa giá trị nội tại của một doanh nghiệp là "Toàn bộ dòng tiền tự do chiết khấu về hiện tại mà doanh nghiệp đó có thể tạo ra trong suốt quãng đời còn lại của nó". Dòng tiền tự do (FCF) được tính như sau:
FCF = DÒNG TIỀN KINH DOANH (CFO) − CHI PHÍ ĐẦU TƯ TÀI SẢN CỐ ĐỊNH (CAPEX)
• Capex (Capital Expenditure): Số tiền bắt buộc phải chi ra để sửa chữa, bảo trì và mua mới máy móc phục vụ sản xuất.
• Ý nghĩa thực tế: FCF chính là số tiền mặt thuần túy dư dả nằm trong két sắt mà ông chủ doanh nghiệp có thể rút ra tiêu xài cá nhân hoặc chia trả cổ tức tiền mặt cho cổ đông mà không hề làm suy giảm năng lực hoạt động của công ty.