Khóa Học Benjamin Graham (Phần 5): Công Thức Định Giá Graham, Số Graham & Kỷ Luật Bán
Biết cách tìm và mua một cổ phiếu giá rẻ chỉ là một nửa chặng đường của nhà đầu tư giá trị. Nửa chặng đường còn lại — thậm chí còn đòi hỏi kỷ luật sắt đá và sự tỉnh táo cao hơn — chính là: Định giá chính xác giá trị nội tại là bao nhiêu và khi nào nên dứt khoát bán ra để hiện thực hóa lợi nhuận?
Trong phần cuối cùng của khóa học, chúng ta sẽ mổ xẻ Công thức định giá Graham cải tiến (Graham Formula 1974) có điều chỉnh theo lãi suất trái phiếu và xây dựng Bộ quy tắc bán kỷ luật 3 bước giúp bạn bảo toàn chiến quả trước những cơn điên loạn của thị trường.
1. Công Thức Định Giá Graham Sửa Đổi (1974)
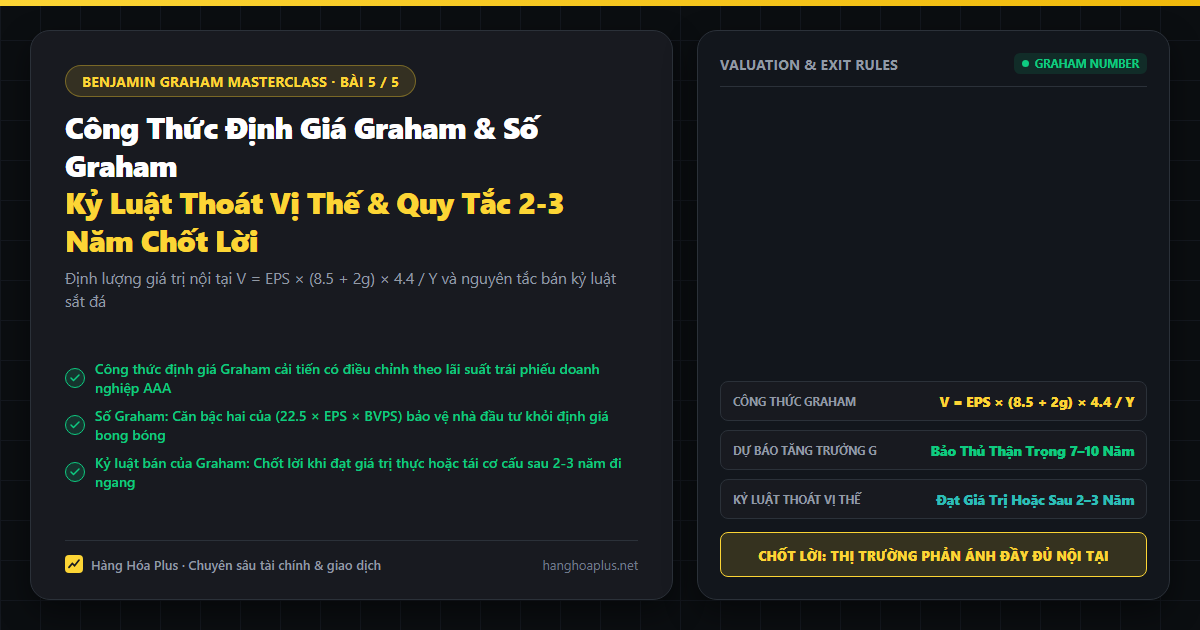
Năm 1962, Graham công bố công thức định giá ban đầu: \( V = \text{EPS} \times (8.5 + 2g) \). Tuy nhiên, sau cú sốc lạm phát và lãi suất tăng vọt thập niên 1970, Graham đã cập nhật công thức chuẩn mực nhằm tính đến biến số lãi suất phi rủi ro:
V = [ EPS × (8.5 + 2g) × 4.4 ] / Y
Trong đó:
• V (Intrinsic Value): Giá trị nội tại ước tính của cổ phiếu.
• EPS: Lợi nhuận trên mỗi cổ phiếu pha loãng trong 12 tháng gần nhất (hoặc trung bình 3 năm).
• 8.5: Hệ số P/E chuẩn mực áp dụng cho một doanh nghiệp có tốc độ tăng trưởng bằng 0 (Zero-growth).
• g: Tốc độ tăng trưởng lợi nhuận hàng năm kỳ vọng trong 7 – 10 năm tới (tính theo số nguyên, ví dụ tăng trưởng 8%/năm thì g = 8).
• 4.4: Mức lợi suất trái phiếu doanh nghiệp AAA trung bình tại Mỹ năm 1962 (lãi suất tham chiếu nền tảng).
• Y: Lợi suất hiện tại của trái phiếu doanh nghiệp chất lượng cao (hoặc lợi suất TPCP 10 năm tại Việt Nam).
Lưu ý sống còn về hệ số tăng trưởng g
Graham khuyến cáo các nhà đầu tư không nên đưa ra những con số tăng trưởng viển vông như \( g = 25\% \) hay \( 30\% \). Ngay cả những tập đoàn hùng mạnh nhất cũng khó có thể duy trì tốc độ trên 15%/năm trong 10 năm liên tiếp. Một mức dự phóng bảo thủ thận trọng nên dao động trong khoảng:
- Doanh nghiệp phòng thủ ổn định: \( g = 3\% - 6\% \)
- Doanh nghiệp đầu ngành tăng trưởng tốt: \( g = 7\% - 10\% \)
- Không bao giờ nhập \( g > 12\% \) vào công thức này để tránh bẫy phóng đại định giá!
2. Số Graham (Graham Number) — Thước Đo Thực Tế Nhanh
Nếu bạn muốn một con số định giá nhanh chỉ dựa trên dữ liệu quá khứ đã được kiểm toán (không cần phải đoán tốc độ tăng trưởng g trong tương lai), hãy sử dụng Số Graham (Graham Number):
3. Kỷ Luật Bán Thoát Vị Thế: Khi Nào Nên Bán Theo Benjamin Graham?
Một trong những sai lầm phổ biến nhất của các nhà đầu tư là yêu say đắm cổ phiếu mình đang nắm giữ và không biết khi nào nên chốt lời. Benjamin Graham đưa ra 3 quy tắc bán rõ ràng:
Quy tắc thời hạn nắm giữ 2 – 3 năm (The 2-to-3-Year Holding Rule)
Graham quan sát thấy rằng: Quý ngài Thị trường thông thường sẽ mất từ 18 tháng đến 36 tháng để nhận ra sai lầm của mình và đưa giá cổ phiếu bị định giá thấp quay trở về đúng giá trị nội tại.
Tuy nhiên, nếu bạn đã nắm giữ một cổ phiếu Net-Net hay cổ phiếu giá trị suốt 3 năm ròng rã mà giá vẫn dậm chân tại chỗ bất chấp thị trường chung tăng điểm, điều đó có nghĩa là nhận định ban đầu của bạn có thể đã bỏ sót một lỗi nội bộ nào đó, hoặc vốn của bạn đang bị "chôn vùi" vô ích. Khi đó, hãy dứt khoát bán ra để chuyển vốn sang các cơ hội khác có tiềm năng hơn.
4. Tổng Kết Toàn Bộ Khóa Học Benjamin Graham
1. Tâm thế: Xem cổ phiếu là một phần doanh nghiệp; Quý ngài Thị trường là đối tác phục vụ, không phải người dạy bảo.
2. Hòn đá tảng: Luôn đòi hỏi một Biên an toàn (Margin of Safety) chiết khấu tối thiểu 30% - 50% trước khi bấm lệnh mua.
3. Định vị: Chọn làm Nhà đầu tư Phòng thủ (Passive) nếu bận rộn hoặc Năng động (Enterprising) nếu đam mê nghiên cứu sâu.
4. Sàng lọc định lượng: Áp dụng bộ 7 tiêu chí khắt khe hoặc công thức tài sản lưu động ròng Net-Net (NCAV) loại trừ bẫy giá trị.
5. Kỷ luật: Định giá bằng công thức Graham / Số Graham và kiên định bán khi đạt giá trị thực hoặc tái cơ cấu sau 2-3 năm.