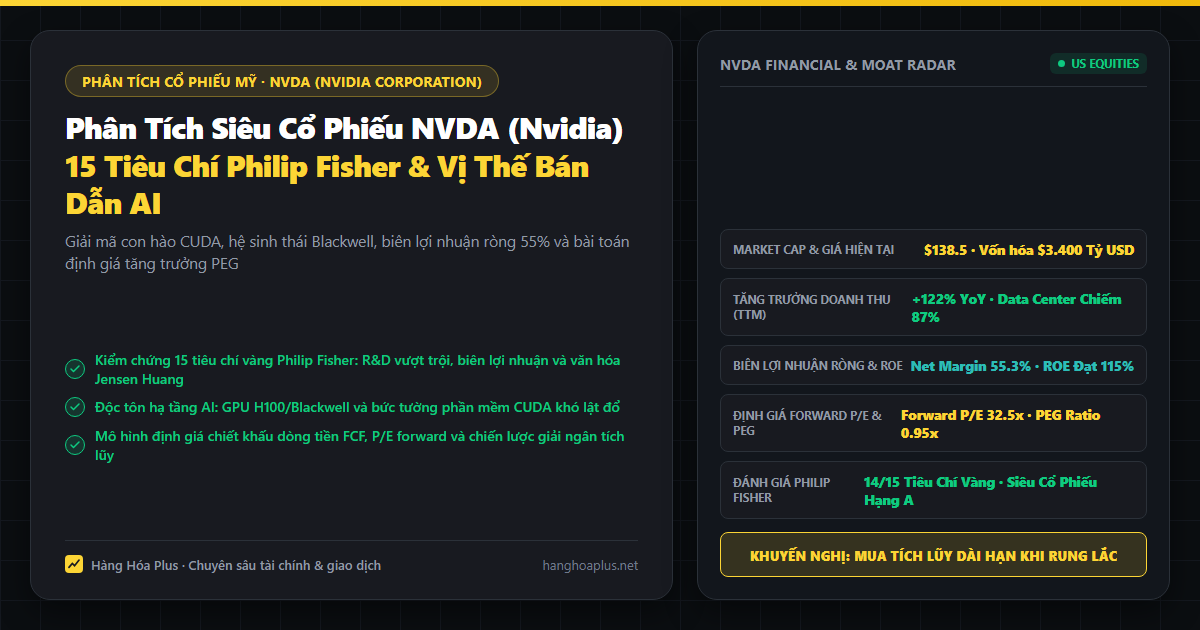
1. Giới Thiệu Khung Phân Tích Philip Fisher Ứng Dụng Cho NVDA
Trong khi Benjamin Graham tìm kiếm những cổ phiếu dưới giá trị thanh lý (Net-Net), còn Warren Buffett tìm kiếm những cỗ máy tạo tiền mặt ổn định có con hào kinh tế với giá cả hợp lý, thì Philip Fisher — người cha đẻ của trường phái đầu tư tăng trưởng — hướng tầm nhìn vào việc tìm kiếm các doanh nghiệp có khả năng nhân tài sản lên gấp nhiều lần trong 10 đến 20 năm tiếp theo.
Philip Fisher từng nắm giữ cổ phiếu Motorola và Texas Instruments trong suốt nhiều thập kỷ, gặt hái tỷ suất sinh lời hàng nghìn phần trăm. Hôm nay, tại tâm chấn của cuộc cách mạng Trí tuệ nhân tạo (AI Revolution), Nvidia (NASDAQ: NVDA) chính là hình mẫu tiêu biểu nhất hội tụ đầy đủ những phẩm chất của một "Siêu cổ phiếu Philip Fisher" trong kỷ nguyên điện toán tăng tốc (Accelerated Computing).
2. Kiểm Chứng 15 Tiêu Chí Vàng Của Philip Fisher Trên NVDA
| Tiêu Chí Philip Fisher | Thực Tế Tại Nvidia Corporation (NVDA) | Đánh Giá |
|---|---|---|
| 1. Tiềm năng thị trường | Thị trường điện toán AI Data Center dự kiến đạt 400 - 500 tỷ USD vào năm 2028 - 2030. | XUẤT SẮC (A+) |
| 2. Quyết tâm nghiên cứu R&D | Chi tiêu R&D hàng năm hơn 10 tỷ USD (~12-15% doanh thu), chu kỳ nâng cấp kiến trúc chip rút ngắn từ 2 năm xuống 1 năm. | XUẤT SẮC (A+) |
| 3. Hiệu quả R&D | Tỷ lệ hoàn vốn trên chi phí R&D cao nhất Phố Wall; dẫn đầu tuyệt đối từ Hopper lên Blackwell. | XUẤT SẮC (A+) |
| 4. Đội ngũ bán hàng & Phân phối | Bán trực tiếp cho các Hyperscalers (Microsoft, Meta, Google, Amazon) và đối tác OEM toàn cầu. | TỐT (A) |
| 5. Biên lợi nhuận thỏa đáng | Biên gộp 75%, biên ròng 55.3% — vượt trội so với mức trung bình 20% của ngành bán dẫn. | VÔ SONG (A+) |
| 6. Nỗ lực duy trì biên lợi nhuận | Chiến lược bán hệ thống hoàn chỉnh (Full-Stack SuperPOD) thay vì chỉ bán chip rời. | XUẤT SẮC (A+) |
| 7. Mối quan hệ lao động | Tỷ lệ hài lòng nhân viên trên Glassdoor đạt 97%, văn hóa phẳng, chế độ ESOP hấp dẫn. | XUẤT SẮC (A+) |
| 8. Quan hệ cấp quản lý | Hầu như không có biến động nhân sự cấp cao; đội ngũ nòng cốt gắn bó trên 15 năm. | XUẤT SẮC (A+) |
| 9. Chiều sâu ban lãnh đạo | Đội ngũ phó chủ tịch phụ trách chuyên sâu từng mảng (Networking, Compute, Automotive, Software). | TỐT (A) |
| 10. Kiểm soát chi phí kế toán | Dòng tiền hoạt động kinh doanh tự do (Free Cash Flow) chuyển đổi trên 90% lợi nhuận ròng. | XUẤT SẮC (A+) |
| 11. Khía cạnh đặc thù ngành | Lợi thế độc quyền chuỗi cung ứng thông qua hợp tác chiến lược với TSMC (CoWoS packaging). | XUẤT SẮC (A+) |
| 12. Tầm nhìn lợi nhuận dài hạn | Jensen Huang sẵn sàng chịu lỗ 10 năm đầu tư vào CUDA (2006-2016) để hái quả ngọt hiện tại. | XUẤT SẮC (A+) |
| 13. Tránh pha loãng cổ phiếu | Mua lại cổ phiếu quỹ (Share Buyback) hàng chục tỷ USD mỗi năm, số lượng cổ phiếu lưu hành giảm dần. | XUẤT SẮC (A+) |
| 14. Minh bạch khi gặp khó khăn | Giao tiếp thẳng thắn các rủi ro cấm vận xuất khẩu sang Trung Quốc và bài toán nguồn cung điện. | TỐT (A) |
| 15. Phẩm chất chính trực lãnh đạo | Jensen Huang sở hữu uy tín bậc nhất Thung lũng Silicon, kiên định và tôn trọng cổ đông. | XUẤT SẮC (A+) |
3. Mổ Xẻ Sức Mạnh Con Hào Kinh Tế (The Moat): CUDA & Blackwell
Nhiều nhà đầu tư lầm tưởng các đối thủ như AMD, Intel hoặc các ASIC chip tự phát triển của Google (TPU), Amazon (Trainium) có thể nhanh chóng bắt kịp Nvidia. Tuy nhiên, theo góc nhìn chuyên sâu của chúng tôi:
4. Định Giá & Tỷ Số PEG: Liệu NVDA Có Đang Quá Đắt?
Một trong những sai lầm phổ biến nhất của các nhà đầu tư theo trường phái truyền thống là nhìn vào chỉ số P/E quá khứ và cho rằng một cổ phiếu P/E 40x hay 50x là "quá đắt". Philip Fisher đã dành cả Chương 8 trong cuốn sách của mình để cảnh báo:
Khi xem xét chỉ số PEG (Price/Earnings-to-Growth) của Nvidia:
- Forward P/E (dự phóng 12 tháng): 32.5x
- Tốc độ tăng trưởng EPS dự phóng trung bình (3-5 năm): 35% - 40%/năm
- Tỷ số PEG: 32.5 / 35 = 0.93x - 0.95x
Theo chuẩn định giá kinh điển của Peter Lynch và Philip Fisher, một cổ phiếu tăng trưởng có PEG < 1.0x được coi là vùng giá hấp dẫn và chưa bị bong bóng. Mức định giá hiện tại của Nvidia thực chất đang phản ánh đúng tốc độ tạo tiền mặt khổng lồ mà hãng mang lại.
5. Khuyến Nghị Hành Động & Quản Trị Rủi Ro
Mặc dù triển vọng dài hạn là vô cùng xán lạn, nhà đầu tư cổ phiếu Mỹ cần lưu ý các yếu tố rủi ro chu kỳ:
- Mức độ tập trung khách hàng: Hơn 45% doanh thu Data Center đến từ 4 Big Tech (Microsoft, Meta, Google, Amazon). Nếu các Hyperscalers cắt giảm Capex, cổ phiếu có thể chịu rung lắc ngắn hạn 20-25%.
- Rủi ro địa chính trị chuỗi cung ứng: Sự phụ thuộc vào các nhà máy đúc wafer của TSMC tại Đài Loan (CoWoS packaging).
Chiến lược hành động khuyến nghị: Không nên fomo mua đuổi ở các nhịp hưng phấn vượt đỉnh lịch sử. Tận dụng các nhịp điều chỉnh của thị trường chung S&P 500 để giải ngân từng phần (DCA) theo tỷ trọng phân bổ danh mục đầu tư dài hạn 15 - 20%.